住宅ローンの固定金利が上昇しています。
2026年8月には、大手銀行5行が固定10年の住宅ローン金利を引き上げました。最優遇金利でも年3%台から4%台となっています。
そこで今回は、茨城県内で利用する人の多い「筑波銀行」と「常陽銀行」について、借入額と返済期間ごとの支払総額を計算しました。
筑波銀行と常陽銀行の固定金利
今回の計算で使った固定10年の最優遇金利は、次のとおりです。
筑波銀行は年2.70%です。
常陽銀行は年3.00%です。ただし、常陽銀行については、2026年8月2日時点で8月分がまだ公表されていなかったため、公式サイトに掲載されている7月分の金利を使用しています。
実際の金利は、審査結果や給与振込などの条件によって変わることがあります。
筑波銀行の支払総額
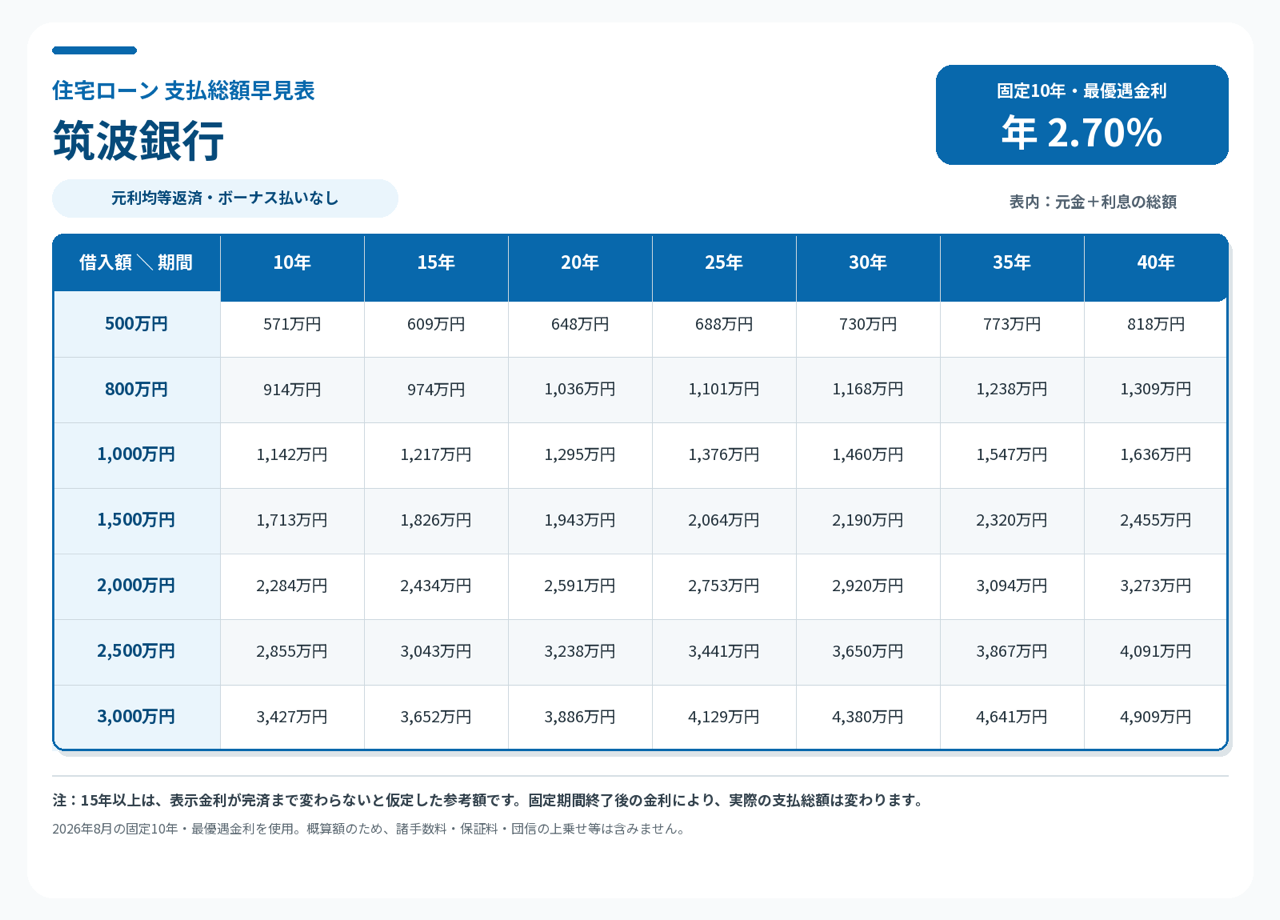
次の表は、筑波銀行で年2.70%の金利が完済まで続いたと仮定した場合の支払総額です。
〈画像説明〉
筑波銀行・固定10年、年2.70%で計算した住宅ローン支払総額早見表
常陽銀行の支払総額
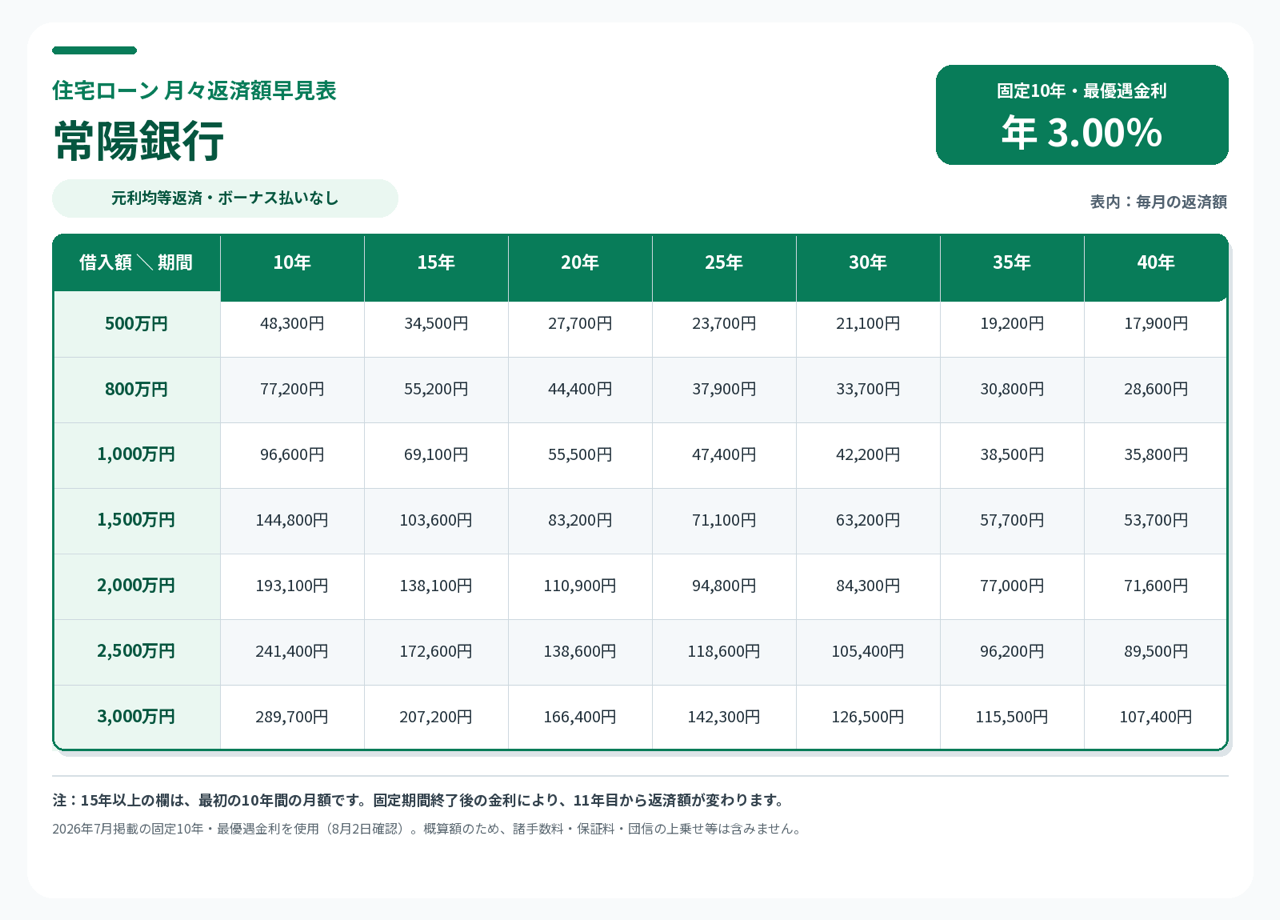
次の表は、常陽銀行で年3.00%の金利が完済まで続いたと仮定した場合の支払総額です。
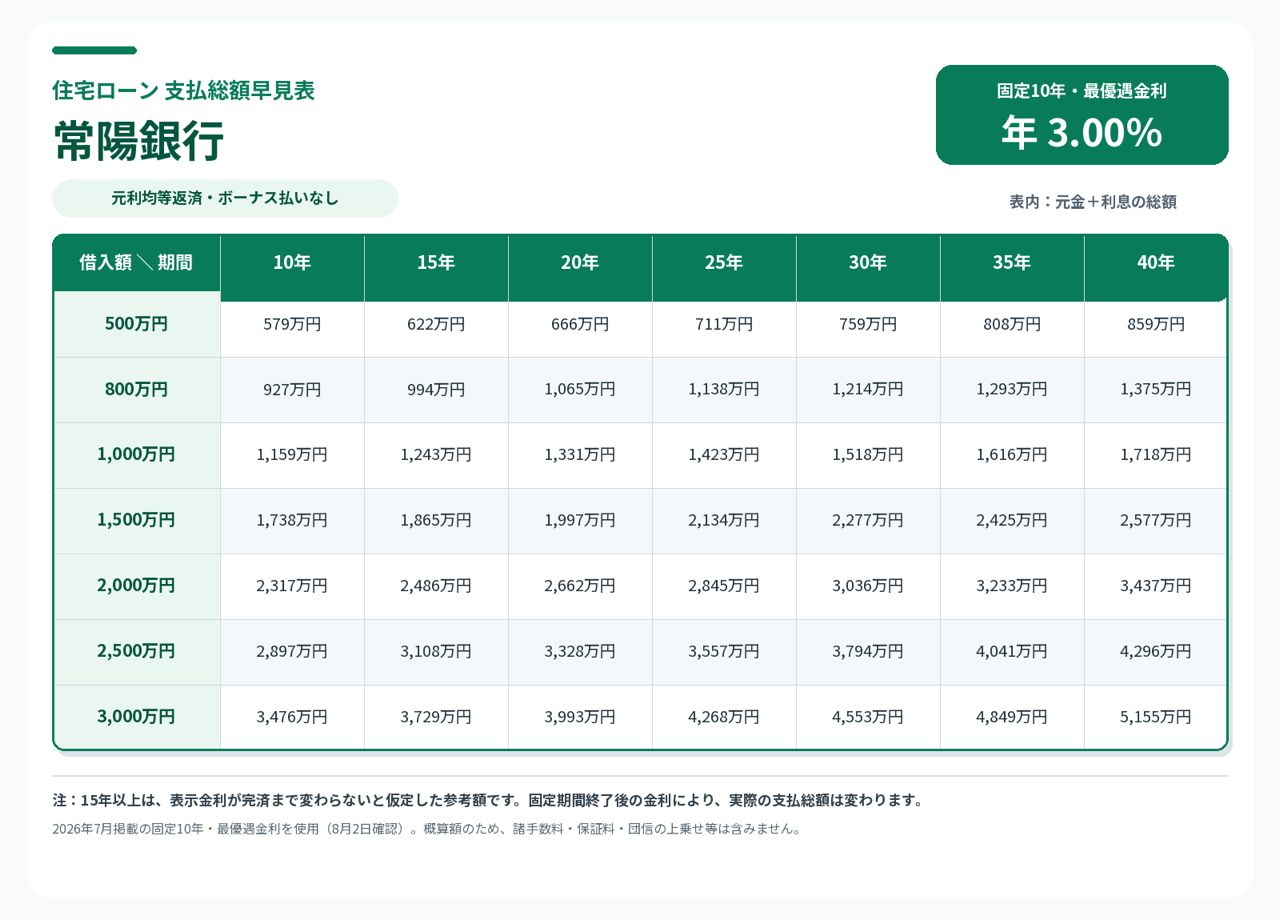
〈画像説明〉
常陽銀行・固定10年、年3.00%で計算した住宅ローン支払総額早見表
3,000万円を30年で返す場合
3,000万円を30年で返済すると、支払総額は次のようになります。
筑波銀行は約4,380万円です。借りた3,000万円に対して、利息は約1,380万円となります。
常陽銀行は約4,553万円です。利息は約1,553万円となります。
両行の金利差は年0.30%ですが、30年間の支払総額には約173万円の差が出ます。
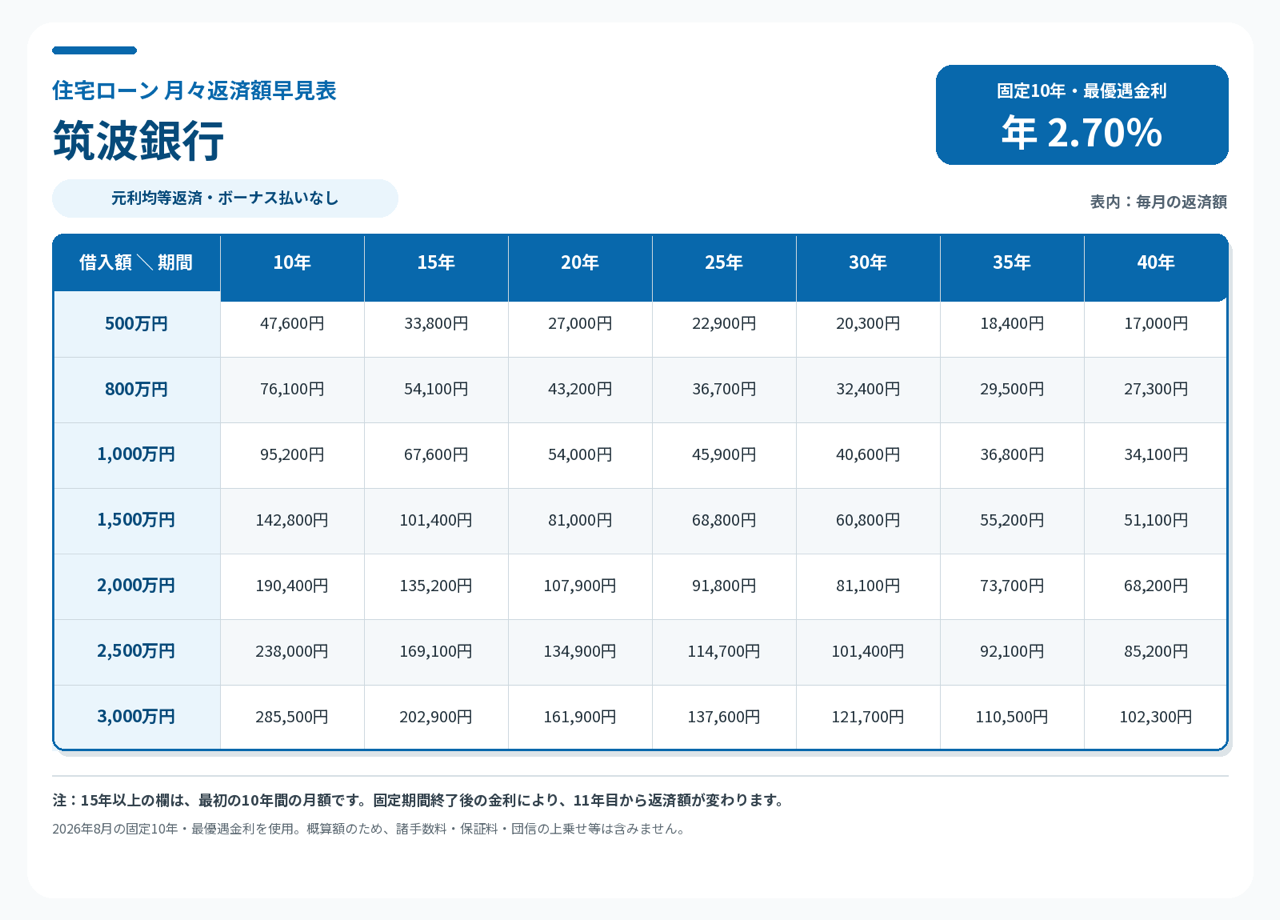
毎月の返済額は、筑波銀行が約12万1,700円、常陽銀行が約12万6,500円です。
1,000万円、2,000万円の場合
30年返済で計算すると、1,000万円を借りた場合の支払総額は、筑波銀行が約1,460万円、常陽銀行が約1,518万円です。
2,000万円を借りた場合は、筑波銀行が約2,920万円、常陽銀行が約3,036万円です。
借入額が大きくなるほど、わずかな金利差でも支払総額への影響が大きくなります。
返済期間を延ばすと月々は安くなるが……
3,000万円を筑波銀行で借りた場合、20年返済の支払総額は約3,886万円です。これを40年返済にすると、約4,909万円になります。
毎月の返済額は、20年返済の約16万1,900円から、40年返済では約10万2,300円まで下がります。
一方で、支払総額は約1,023万円増えます。
返済期間を長くすると毎月の負担は軽くなりますが、その分だけ利息を長く支払うため、最終的な支払総額は大きくなります。
「固定10年」は完済まで固定ではありません
今回の表で最も注意が必要なのは、「固定10年」という点です。
金利と返済額が固定されるのは、最初の10年間だけです。11年目以降は、その時点の金利と残っている元金をもとに、毎月の返済額が計算し直されます。
そのため、返済期間が15年以上の支払総額は、「現在の金利が完済まで変わらなかった場合」の参考額です。
実際の支払総額は、11年目以降の金利によって増えたり減ったりします。
月々の返済額だけで判断しないことが大切
住宅ローンを選ぶときは、毎月いくら払うかだけでなく、最終的にいくら支払うことになるのかを見ることが重要です。
返済期間を長くすれば、月々の支払いは抑えられます。しかし、利息を含めた支払総額は増えていきます。
また、固定10年の商品では、10年後に金利が上がる可能性も考えておかなければなりません。
無理のない毎月返済額、支払総額、完済時の年齢の3点を確認しながら、返済計画を立てることが大切です。
ここまで金利が上がってしまうと、新築にこだわらず、中古物件も視野に入れるのもよいですね。
※計算は元利均等返済、ボーナス払いなしです。銀行の手数料、保証料、団体信用生命保険の上乗せ金利などは含めていません。
コメント